Mengapa QRIS Wajib untuk Bisnis Anda di 2026: Panduan Lengkap
Mengapa QRIS Wajib untuk Bisnis Anda di 2026: Panduan Lengkap dan Mendalam
Di era digital yang bergerak sangat cepat ini, metode pembayaran telah berevolusi jauh melampaui uang tunai dan kartu kredit tradisional. QRIS (Quick Response Code Indonesian Standard) telah menjadi standar emas pembayaran digital di Indonesia. Pada tahun 2026, Bank Indonesia mencatat rekor luar biasa: lebih dari 50 juta merchant skala mikro, kecil, menengah (UMKM) hingga enterprise telah mengadopsi QRIS sebagai metode pembayaran utama mereka. Jika bisnis Anda—baik itu kedai kopi kecil, toko kelontong, butik pakaian, apotek, maupun restoran skala besar—belum menerima pembayaran via QRIS, Anda tidak hanya tertinggal dari kompetitor, tetapi Anda juga secara harfiah sedang menyuruh pelanggan untuk berbelanja di tempat lain. Dalam panduan komprehensif ini, kita akan mengupas secara mendalam mengapa QRIS bukan lagi sekadar opsi "nice-to-have", melainkan sebuah kewajiban absolut (must-have) bagi kelangsungan bisnis Anda di tahun 2026 dan seterusnya.
*
Memahami Esensi: Apa Itu QRIS Sebenarnya?
Sebelum kita masuk ke dalam berbagai alasan mengapa Anda harus menggunakan QRIS, penting untuk memahami apa itu QRIS dari sudut pandang merchant dan konsumen. QRIS adalah singkatan dari Quick Response Code Indonesian Standard. Ini adalah standar nasional QR code untuk pembayaran digital yang diinisiasi dan diluncurkan oleh Bank Indonesia (BI) bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) pada 17 Agustus 2019. Tujuannya sangat revolusioner: menciptakan interkonektivitas dan interoperabilitas ekosistem pembayaran di Indonesia.
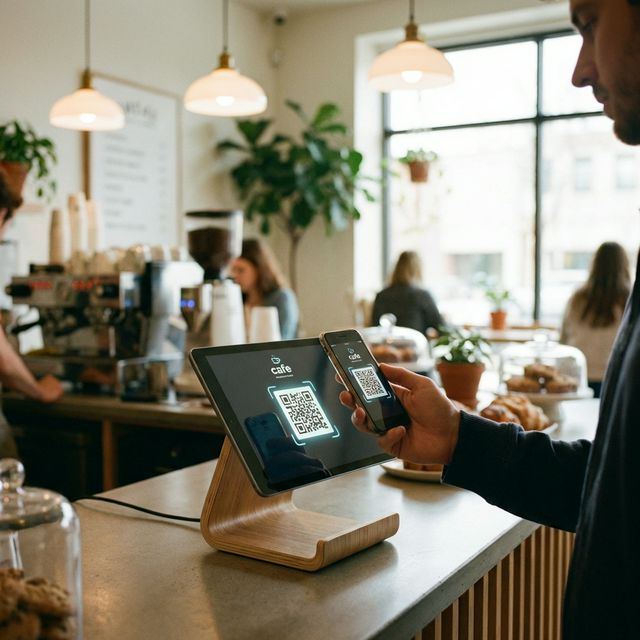
Bayangkan sebelum adanya QRIS. Sebuah toko harus memiliki setidaknya lima kode QR yang berbeda (satu untuk GoPay, satu untuk OVO, satu untuk DANA, satu untuk LinkAja, dan satu untuk BCA Mobile) berjejer di meja kasir. Ini sangat membingungkan pelanggan dan merepotkan merchant dalam pencatatan keuangan. Dengan QRIS, paradigma pembayaran berubah total. Satu kode QR yang di-generate (baik berupa stiker fisik, atau dinamis melalui mesin EDC maupun layar tablet kasir modern seperti SimplePoSID) dapat dipindai oleh semua aplikasi Penyelenggara Jasa Sistem Pembayaran (PJSP) yang terdaftar di BI.
Pelanggan datang, membuka aplikasi pilihan mereka (mulai dari dompet digital hingga aplikasi mobile banking dari hampir seluruh bank di Indonesia), melakukan pemindaian (scan), memasukkan nominal (jika QRIS statis) atau langsung melihat tagihan (jika QRIS dinamis), memasukkan PIN rahasia mereka, dan voila! Transaksi selesai dalam hitungan detik. Itu berarti, hanya dengan satu QRIS, pelanggan Anda dapat membayar menggunakan:
- Dompet Digital (E-Wallets): GoPay, OVO, Dana, ShopeePay, LinkAja, AstraPay, dan lainnya.
- Mobile Banking: BCA Mobile, Livin' by Mandiri, BRImo, BNI Mobile, BSI Mobile, Octo Mobile CIMB Niaga, PermataMobile X, dan aplikasi perbankan lainnya.
- Kartu Kredit/Debit via Aplikasi: Beberapa bank kini telah mengintegrasikan pembayaran sumber dana kartu kredit The payment gateway langsung ke QRIS.
Kemudahan inilah yang memicu ledakan adopsi QRIS dari Sabang sampai Merauke. Tapi apa dampaknya secara langsung bagi kas dan laporan keuangan bisnis Anda? Mari kita bahas alasannya satu per satu secara mendetail.
10 Alasan Monumental Mengapa Bisnis Anda Wajib Pakai QRIS di 2026
1. Perubahan Perilaku Konsumen: Era Cashless Telah Tiba dan Mengakar Kuat
Jika Anda masih berpikir bahwa membawa dompet tebal penuh uang tunai adalah hal biasa, Anda mungkin hidup di masa lalu. Data terbaru di tahun 2026 menunjukkan statistik yang mencengangkan:
- Lebih dari 85% generasi Milenial dan Gen Z di daerah urban dan sub-urban menyatakan lebih suka membayar secara digital dan enggan membawa uang tunai (cash).
- Transaksi QRIS terus meroket, mencatat kenaikan volume lebih dari 200% year-over-year selama 3 tahun terakhir.
- Fenomena "dompet ketinggalan tidak apa-apa asal HP bawa" sudah menjadi norma sosial yang nyata.
Konsumen modern menuntut kecepatan, kepraktisan, dan keamanan. Memaksa pelanggan untuk pergi ke ATM terdekat karena Anda tidak memiliki mesin EDC atau kode QRIS sama saja dengan mengusir mereka. Seringkali, jika pelanggan mengetahui toko Anda tidak melayani pembayaran cashless, mereka akan langsung mengurungkan niat untuk membeli dan berpindah ke toko sebelah yang memfasilitasinya. Menyediakan opsi pembayaran QRIS adalah langkah paling mendasar dalam memberikan Customer Experience (CX) yang mengesankan.
2. Biaya Transaksi (MDR) yang Sangat Rendah dan Bersahabat
Salah satu hambatan utama mengapa bisnis kecil enggan menggunakan kartu kredit adalah biaya Merchant Discount Rate (MDR) yang bisa mencapai 2% hingga 3% per transaksi. Itu berarti untuk penjualan Rp 1.000.000, bank mengambil hingga Rp 30.000. Bagi banyak model bisnis retail, margin itu sangat berarti.
Namun, Bank Indonesia mengatur tarif MDR QRIS dengan sangat pro-bisnis, khususnya untuk mendukung skala mikro dan kecil. Struktur tarif MDR QRIS secara umum berada di angka yang sangat kecil:
- 0.3% untuk kategori Usaha Mikro (UMI). Bahkan di tahun-tahun tertentu Bank Indonesia sempat membebaskan biaya (0%) untuk transaksi di bawah Rp 100.000.
- 0.7% untuk kategori Usaha Kecil (UKE), Usaha Menengah (UME), dan Usaha Besar (UBE).
- Gratis (0%) atau subsidi khusus untuk kategori transaksi Pendidikan dan SPBU/BBM (dengan aturan khusus).
Perbedaan antara 0.3% atau 0.7% dari QRIS dibandingkan dengan 2.5% dari EDC konvensional dapat menyelamatkan puluhan juta rupiah laba operasional (Net Profit) Anda dalam skala tahunan.
3. Settlement (Pencairan Dana) yang Semakin Cepat dan Mudah
Dulu, ada kekhawatiran bahwa pembayaran digital akan menahan putaran arus kas (cashflow) karena butuh berhari-hari untuk masuk ke rekening bank merchant. Saat ini, ekosistem telah menjadi sangat efisien. Dana dari transaksi QRIS umumnya akan di-settle atau dicairkan ke rekening bank utama Anda dengan sangat cepat:
- T+1 (Hari Kerja Berikutnya): Standar industri untuk sebagian besar penyedia QRIS. Transaksi hari Senin, cair hari Selasa.
- Pencairan Real-time atau Sesuai Permintaan (On-Demand): Beberapa payment gateway modern dan aplikasi POS premium seperti SimplePoSID bahkan telah memfasilitasi penarikan instan. Jika Anda sedang membutuhkan dana segar untuk berbelanja stok dari supplier, Anda bisa mencairkan dana yang masuk via QRIS hari itu juga dalam hitungan menit. (syarat & ketentuan penyedia berlaku).
4. Zero Risiko Uang Palsu dan Kesalahan Kembalian (Human Error)
Human error adalah musuh senyap dalam operasional ritel. Kasir yang kelelahan saat shift malam mungkin mengalami salah hitung uang kembalian. Memberikan kembalian berlebih berarti kerugian langsung bagi toko Anda; memberikan kembalian kurang berarti pelanggan yang komplain dan kehilangan trust.
Belum lagi risiko menerima uang kertas palsu pecahan Rp 50.000 atau Rp 100.000. Jika ini terjadi, bisnis Andalah yang menanggung kerugian 100%. Dengan QRIS, semua angka dibayarkan secara eksak (pas), hingga ke digit satuan perak. Tagihan Rp 48.750 akan dibayar tepat Rp 48.750. Tidak ada uang receh yang berserakan, tidak perlu sibuk menukar uang kecil ke bank setiap pagi, dan yang terpenting: proteksi 100% dari tindakan kriminal peredaran uang palsu.
5. Pencatatan Keuangan dan Laporan Otomatis yang Terintegrasi
Bayangkan Anda harus merekap semua bon dan resi pembayaran setiap malam setelah tutup toko. Berapa lama waktu yang terbuang? Dengan ekosistem pembayaran QRIS yang tertaut pada Point of Sale (POS) Anda—terutama bila Anda menggunakan Aplikasi Kasir Online Terbaik seperti SimplePoSID—semua transaksi tercatat seketika, detik itu juga, di dalam Cloud Server. Anda dapat melihat omzet harian Anda bergerak naik secara real-time langsung dari smartphone Anda di rumah.
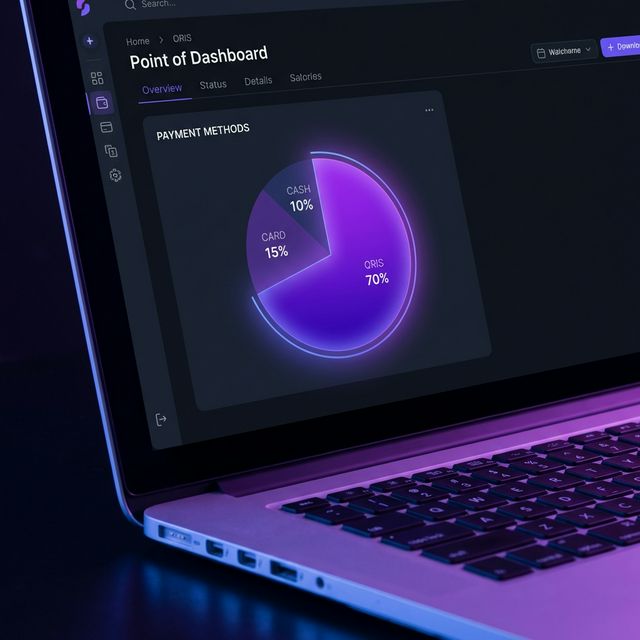
Lebih dari itu, sistem POS modern dapat membedakan mana sumber pendapatan dari Tunai (Cash), mana dari Debit, dan mana dari QRIS. Ini membuat proses reconciliation (pencocokan pembukuan akhir hari) menjadi sangat sangat sederhana. Tidak ada lagi drama selisih hitungan stok dan kas laci.
6. Meningkatkan Aspek Hygiene (Higienitas) di Area Kasir
Pandemi telah mengubah cara berpikir konsumen tentang interaksi sentuhan fisik yang tidak perlu. Uang tunai kertas dan logam telah lama diketahui sebagai perpindahan kuman dan bakteri dari tangan ke tangan. Proses transaksi QRIS yang contactless (cukup memindai dari jarak jauh tanpa menyerahkan kartu atau mengetik PIN di mesin pihak ketiga) menghadirkan ketenangan tersendiri bagi basis konsumen yang health-conscious.
7. Membuka Peluang untuk Cross-selling dan Loyalty Program
Data transaksi via QRIS memberikan Anda jejak demografis tertentu (ketika dipadukan dengan modul Customer Relationship Management atau CRM dari aplikasi kasir). Banyak sistem e-Wallet dan bank yang sedang agresif memberikan cashback bagi penggunanya. Pelanggan Anda lebih bersemangat berbelanja (bahkan tergoda untuk menambah pesanan—upselling/cross-selling) ketika mereka menyadari: "Oh, pakai OVO di sini sedang ada promo cashback 10.000 ya, tambah minuman satu deh." Anda mendapatkan keuntungan peningkatan rata-rata nilai transaksi (Average Order Value), sementara pihak e-wallet mensubsidi promosinya. Ini adalah hubungan simbiosis mutualisme!
Anda juga bisa dengan mudah menautkan pengalaman QRIS ini dengan loyalty points milik kedai / kafe Anda sendiri melalui fitur Membership dari SimplePoSID.
8. Sangat Mudah dan Murah Diimplementasikan
Berbeda dengan menyewa mesin EDC dari perbankan yang seringkali memiliki persyaratan ketat (seperti harus memenuhi kuota transaksi minimum bulanan/ monthly volume quota, memiliki badan hukum PT/CV, membayar survei lokasi, dsb), membuat QRIS jauh lebih demokratis. Bisnis rumahan, online shop, pedagang kaki lima, gerobak sate, hingga guru les privat pun bisa mendapatkan QRIS.
Melalui integrasi di aplikasi kasir spesifik seperti SimplePoSID, proses pendaftarannya 100% online (Anda hanya butuh KTP, foto SKU/foto tempat usaha, dan nomor rekening), dan dalam waktu 3-5 hari kerja (proses verifikasi dari pihak aggregator Bank Indonesia), fitur QRIS Dinamis Anda langsung aktif dan dapat mencetak QR code langsung di struk (hanya tersedia pada mesin thermal) atau layar tablet kasir Anda.
9. Keamanan Tingkat Tinggi oleh Bank Indonesia
Karena dipantau secara ketat langsung oleh entitas-entitas besar di bawah payung hukum Bank Indonesia, menggunakan infrastruktur QRIS ini menjamin regulasi dan proteksi bagi data pengusaha. Sistem transaksinya terenkripsi, meminimalisir peluang kebocoran atau hacking selama Anda menggunakan Penyelenggara Jasa Sistem Pembayaran (PJSP) / layanan kasir berlisensi resmi.
10. Persiapan Menghadapi Inovasi "Cross-Border" ASEAN (Ekspansi Global)
Tahukah Anda bahwa Bank Indonesia melakukan kolaborasi dengan bank sentral sekawasan Asia Tenggara? Kini QRIS Indonesia sudah mulai dapat digunakan di Thailand, Malaysia, Filipina, Singapura, dan terus berkembang. Begitu pula turis dari negara-negara tersebut yang berkunjung ke Indonesia. Wisatawan asing dapat membuka aplikasi banking negaranya untuk men-scan QRIS Anda, dan mereka langsung membayar menggunakan mata uang asalnya sementara Anda menerima dalam Rupiah. Jika bisnis Anda berada di kawasan turis (seperti Bali, Lombok, atau Yogyakarta), QRIS adalah senjata utama penarik bule dan warga asing untuk berbelanja karena mereka tidak perlu repot mencari Money Changer lokal.
*
Memilih Antara QRIS Statis atau Dinamis: Panduan Untuk Anda
Saat Anda beralih ke QRIS, Anda akan dihadapkan dengan dua konvensi desain yang berbeda, yang masing-masing memiliki tempat di workflow bisnis tertentu:
1. QRIS Statis (Static QRIS)
QRIS Statis adalah kode QR yang dicetak di atas akrilik atau stiker stasioner di meja kasir. Kode QR-nya tunggal dan tidak berubah.
Cara Kerja: Pelanggan men-scan QR tersebut, lalu mengetik manual nominal uang yang harus dibayarkan di aplikasi HP mereka, memasukkan PIN, lalu menunjukkan layar bukti transfer berhasil ("Berhasil ya Mas") kepada kasir Anda.
Kelebihan: Sangat mudah, tanpa modal alat tambahan spesifik. Cocok untuk warung kaki lima atau kafe ultra-mikro yang tidak memiliki aliran pelanggan yang mengantri panjang.
Kekurangan Relatif: Kelemahan utama berada di human error atau kejujuran. Ada potensi konsumen nakal (memasukkan nominal lebih kecil atau menunjukkan screenshot palsu dari transaksi kemarin), atau kasir yang kebetulan sedang sibuk dan tidak bisa memverifikasi mutasi bank dengan saksama. Rekap laporan juga relatif lambat dibandingkan jenis satunya di bawah ini.
2. QRIS Dinamis (Dynamic QRIS)
QRIS Dinamis tidak terbuat dari kertas mati, melainkan di-generate hidup (dinamis) di atas layar secara spesifik. Biasanya ditampilkan di mesin EDC (berlayar) pelanggan, atau Customer Facing Display, atau bahkan layar tablet kasir Anda langsung, per-tagihan / bon / invoice.
Cara Kerja: Kasir memasukkan pesanan Anda di mesin POS. Total transaksi misalnya Rp 147.500. Kasir menekan bayar via QRIS di sistem. Layar akan menampilkan QR code unik khusus untuk faktur Rp 147.500 itu. Pelanggan men-scan-nya. Di HP pelanggan nominal telah otomatis terisi dengan angka Rp 147.500. Pelanggan hanya memasukkan PIN. Begitu berhasil, software POS Kasir akan langsung merespon dengan mengeluarkan struk cetak / laci terbuka dengan sendirinya.
Kelebihan: 100% aman, nihil manipulasi (fraud), sangat profesional, anti-antri (cepat), tanpa keharusan pelanggan memperlihatkan layar ponselnya dan sistem POS Anda menelan datanya untuk pencatatan keuangan seketika.
Tentu saja, penggunaan QRIS Dinamis, yang mana merupakan fitur unggulan bawaan dari SimplePoSID, menjadi standar baku bisnis profesional tahun 2026.
*
5 Praktik Terbaik (Best Practices) Mengimplementasikan QRIS di Kasir Anda
1. Visibilitas adalah Kunci:
Gunakan properti tent-card, stiker akrilik, atau layar hadap pelanggan (Customer Display) yang eye-catching. Tambahkan teks persuasi berukuran kecil: "Lebih Cepat. Lebih Aman. Bayar pakai QRIS." Jangan letakkan QR code tersebut di balik tumpukan barang checkout laci kasir; pastikan ia gampang di-scan dari jarak jauh tanpa ada pantulan cahaya lampu yang silau.
2. Koneksi Internet yang Stabil:
Karena memfasilitasi transaksi digital dari sisi sistem (terutama QR Dinamis) dan sisi gadget konsumen, pastikan area kasir memiliki tangkapan sinyal operator GSM yang tidak _blind spot_. Atau idealnya: bagikan sinyal akses Wi-Fi gratis khusus untuk pelanggan demi kelancaran proses scan mereka.
3. Latih dan Bekali Karyawan Garis Depan (Staff Kasir):
Standar Operasional Prosedur (SOP) harus diperjelas: "Jika transaksi menggunakan metode QRIS statis, dilarang menyerahkan produk sebelum memastikan secara visual adanya notifikasi masuk / layar sentuh indikator transaksi berhasil dengan mutasi jelas." Latih mereka mengatasi jika transaksi gagal (timed-out) walau saldo pelanggan terpotong.
4. Adopsi Software Berbasis Awan (Cloud POS):
Hanya dengan bantuan platform Cloud POS seperti SimplePoSID, kekuatan pelaporan QRIS ini menjadi luar biasa. Mengaktifkannya bukanlah sekadar 'punya opsi bayar selain cash'. Ketika tagihan diklik "Pay by QRIS" dalam interface kasir Anda, database engine backend dari POS bekerja mencatat ke aliran Sales Register, sinkronisasi dengan sisa persediaan (Deduction Inventory Management), sekaligus memetakan data PPN, dan menghasilkan Laporan Rugi-Laba (P&L Reports) yang jernih di server cloud yang bisa diakses bos perusahaan kapan saja.
5. Gencarkan Promosi (In-Store Marketing):
Biasakan pelanggan Anda yang masih menggunakan _cash_ untuk perlahan bermigrasi ke digital agar uang laci Anda tidak terlalu tumpah-ruah. Pasang banner tulisan: "Diskon 5% untuk semua pembelian menggunakan metode QRIS / e-Wallets di hari Senin-Rabu." Biaya 5% promosi itu sepadan untuk menciptakan budaya dan rotasi arus kas cashless jangka panjang yang meminimalisir beban handling.
*
Ringkasan dan Rekomendasi
Mari kita simpulkan dengan sebuah gambaran besar. Tahun 2026 adalah momen di mana UMKM tidak bisa lagi memberikan pelayanan ala kadarnya. Lanskap konsumen yang begitu haus akan fleksibilitas dan kepraktisan mendorong perubahan model interaksi retail.
Menunda adopsi QRIS sama dengan membuat garis finish yang sulit dicapai pelanggan untuk membeli barang Anda. Hal ini bukan cuma perkara tren sesaat; QRIS adalah standar utilitas bisnis yang disponsori penuh oleh pemerintah. Dengan Merchant Discount Rate (MDR) yang sangalah minim, pencairan dana yang hampir seketika, dan potensi terhindar dari fraud finansial kasir, penerapan sistem satu-kode-banyak-metode ini wajib segera Anda agendakan.
Jika Anda masih merekap manual penerimaan e-Wallet, saatnya bermigrasi ke ekosistem yang kohesif. Aplikasi Kasir SimplePoSID hadir untuk menuntaskannya bagi Anda. Dari urusan mencetak invoice berlabel QR dinamis (yang mengurangi risiko pelanggan pura-pura bayar), sampai otomatisasi alur persediaan dan manajemen hak ases cabang, semuanya dirajut dalam satu dashboard luar biasa.
Berhenti memikirkan kerumitan teknis. Kami membuangnya jauh-jauh.
Daftarkan bisnis Anda sekarang juga ke SimplePoSID secara gratis, aktivasi modul finansial digital Anda, dan jadilah bisnis yang adaptif di tahun 2026!
Siap Kelola Bisnis Lebih Efisien?
Coba SimplePoSID gratis sekarang — tanpa kartu kredit, tanpa komitmen.